Podsumowanie wideo – Rynek srebra i analiza rynków finansowych
Prezentacja Daniela Kosteckiego koncentruje się przede wszystkim na obecnej sytuacji na rynku srebra, mechanizmach funkcjonowania kontraktów futures na giełdzie COMEX oraz potencjalnych scenariuszach związanych z deficytem fizycznego metalu. Ponadto omawiane są również kwestie dotyczące rynku kryptowalut, obligacji, ropy naftowej oraz wpływu działań politycznych na rynki finansowe.
Kluczowe informacje i kontekst dotyczący rynku srebra
- Kontrakty futures na srebro na COMEX mają rozliczenie z dostawą fizyczną, jednak zwykle tylko ok. 0,5–3% inwestorów faktycznie odbiera metal.
- W Chinach kontrakty na srebro przekroczyły poziom 100 USD za uncję, podczas gdy na COMEX jest to ok. 90 USD.
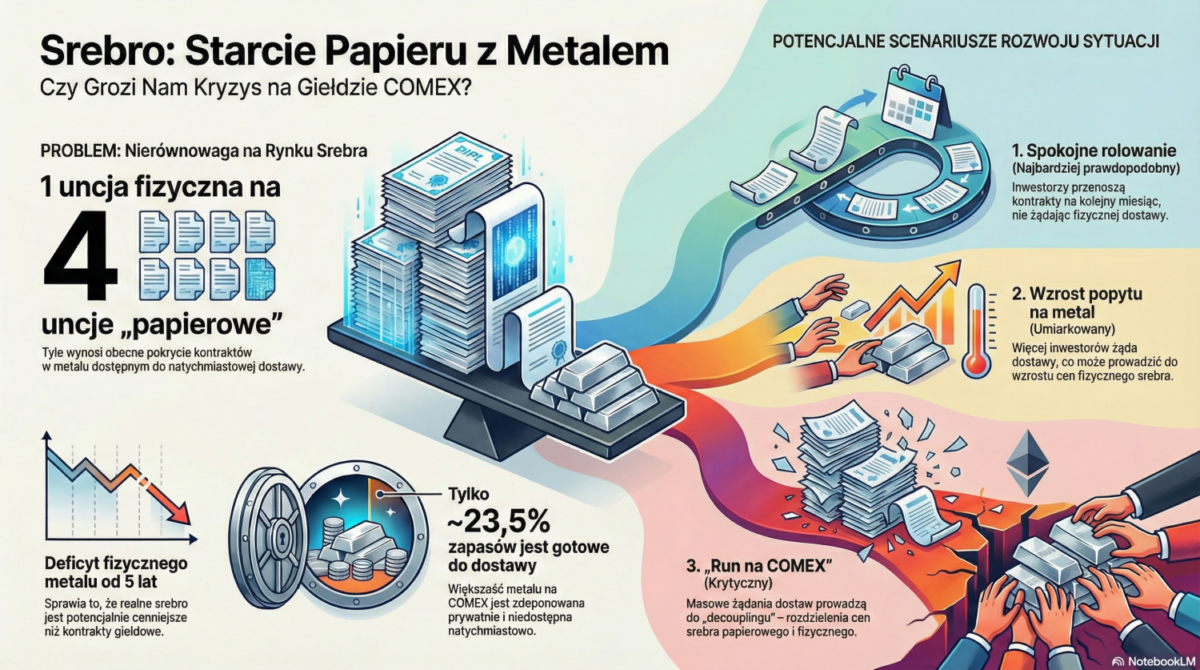
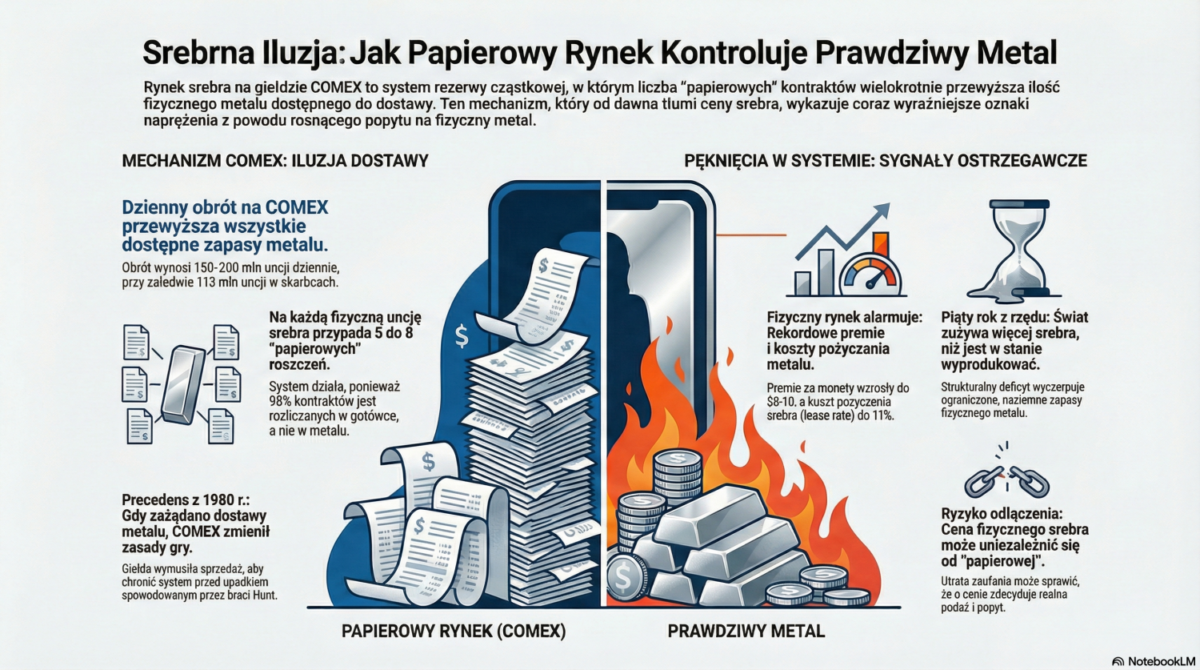
- Deficyt fizycznego srebra utrzymuje się od około 5 lat, co sprawia, że fizyczne srebro jest bardziej wartościowe niż „papierowe” kontrakty.
- Historia braci Hunt – w latach 70. próbowali wykupić znaczną część światowego srebra (ok. 30%), co doprowadziło do kryzysu rynku futures. Giełda wprowadziła limity i zasady „liquidation only”, które zmusiły ich do zamknięcia pozycji i bankructwa.
- Obecna sytuacja jest inna, ponieważ istnieje faktyczny deficyt fizycznego srebra, co stawia posiadaczy metalu w uprzywilejowanej pozycji.
Dane ilościowe dotyczące zapasów srebra na COMEX (stan na 13 stycznia)
| Kategoria | Ilość uncji srebra (mln) | Opis |
|---|---|---|
| Total stocks | 435,671 | Całkowite zapasy srebra na COMEX |
| Eligible | Niecałe 312 mln | Metal spełniający wymogi, deponowany przez inwestorów prywatnych, ale niedostępny natychmiastowo |
| Registered | 123 | Metal zarejestrowany, dostępny do natychmiastowej dostawy (ok. 23,5% pokrycia) |
- Na rynku futures jest otwartych około 101 000 kontraktów, co odpowiada 505 milionom uncji srebra.
- Pokrycie fizyczne wynosi około 1 uncja srebra na 4 uncje papierowego srebra.
- Duży gracz, JP Morgan, posiada 181 mln uncji srebra na COMEX, z czego tylko 9% jest zarejestrowane (dostępne do dostawy).
Kluczowe terminy i daty na rynku srebra (2024)
| Data | Wydarzenie | Znaczenie |
|---|---|---|
| 27 lutego | Początek okresu rolowania kontraktów marcowych | Inwestorzy spekulacyjni powinni zamykać marcowe pozycje i otwierać majowe; spadek open interest świadczy o normalnym rolowaniu |
| 28 lutego | Wymóg pełnego zabezpieczenia (100% wartości kontraktu) | Największe zamykanie pozycji i rolowanie kontraktów |
| 1–26 marca | Okres dostawy fizycznej (delivery month) | Posiadacze pozycji krótich muszą dostarczyć srebro, długie odbierają fizyczny metal |
| 27 marca | Ostateczny dzień rozliczenia kontraktów marcowych | Test płynności rynku fizycznego i banków bulionowych |
Scenariusze rozwoju sytuacji na rynku srebra
- Scenariusz najbardziej prawdopodobny – większość inwestorów roluje kontrakty, nie żądając fizycznego srebra (spokój na rynku).
- Scenariusz umiarkowany – rośnie liczba inwestorów żądających fizycznego srebra, co może prowadzić do arbitrażu geograficznego (np. transport srebra z COMEX do Szanghaju, gdzie jest droższe).
- Scenariusz krytyczny (tzw. „run na COMEX”) – ponad 25% posiadaczy kontraktów żąda fizycznego srebra, a zapasy nie wystarczą, co skutkuje wprowadzeniem siły wyższej przez giełdę i rozliczeniem gotówkowym zamiast fizycznej dostawy. Wtedy dochodzi do „decouplingu” – rozdzielenia cen papierowego srebra od fizycznego, co może skutkować gwałtownym wzrostem cen srebra fizycznego.
Działania giełdy COMEX w celu przeciwdziałania kryzysowi
- Wprowadzenie od 9 lutego nowych kontraktów futures na 100 uncji srebra rozliczanych wyłącznie gotówkowo (cash settlement), aby zmniejszyć presję na dostawy fizyczne.
- Możliwość podnoszenia depozytów zabezpieczających, co ma odstraszać spekulantów.
- Monitorowanie wskaźników open interest i stanu zapasów w raportach codziennych (CMI Group).
Dodatkowe tematy poruszone w prezentacji
- Rynek kryptowalut (Bitcoin) – stabilizacja na rynku repo, spadek stóp procentowych, zmienność spada, trwa „volatility squeeze” z kluczowym poziomem oporu na 100 000 USD do 30 stycznia.
- Rynek obligacji i stóp procentowych – hossa na rynku obligacji polskich, możliwe szybsze obniżki stóp procentowych, spadek inflacji w Polsce.
- Działania polityczne USA – prezydent Trump wprowadza regulacje obniżające odsetki na kartach kredytowych, co może skutkować konsolidacją banków i zmianami w polityce kredytowej.
- Rynek ropy naftowej – odbicie cen ropy, ale z dużym ryzykiem czarnego łabędzia, obserwowane niskie spready (crack spreads), możliwe dalsze wzrosty cen ropy, co może wpłynąć na wzrost presji inflacyjnej i rentowności obligacji.
Kluczowe wnioski
- Deficyt fizycznego srebra oraz niska dostępność metalu na COMEX zwiększają ryzyko „runu” na rynek fizyczny, co może wywołać krótkoterminowe turbulencje i rozerwanie cen papierowego i fizycznego srebra.
- Historia braci Hunt pokazuje, że giełda posiada narzędzia do ograniczania ekstremalnych zjawisk, jednak obecna sytuacja jest wyjątkowa ze względu na realny deficyt metalu.
- Kluczowe daty na rynku srebra (luty-marzec 2024) będą decydujące dla dalszego rozwoju sytuacji.
- Rynek kryptowalut i obligacji pozostaje stabilny, choć obserwuje się napięcia w finansowaniu basis trade i polityczne działania mogące wpłynąć na warunki ekonomiczne.
- Ceny ropy oraz jej wpływ na inflację i stopy procentowe są istotnym czynnikiem ryzyka dla rynków finansowych w najbliższych miesiącach.
Źródła danych i narzędzia monitoringu
- Codzienne raporty zapasów srebra na COMEX: CMI Group – silver stocks delivery reports
- Informacje z Bloomberg, Reuters oraz oficjalne dane giełdowe.
- Analiza pozycji inwestorów instytucjonalnych (m.in. JP Morgan).
- Dane z rynku opcji i futures na CME, repo market oraz kryptowalut.
Daniel Kostecki podkreśla, że sytuacja na rynku srebra jest dynamiczna i wymaga regularnego monitorowania, szczególnie w kontekście nadchodzących kluczowych dat i możliwych zmian zasad gry na giełdzie. Zapowiada kolejne aktualizacje wraz z rozwojem wydarzeń.
| Instrument lub Kategoria | Ilość (mln uncji/kontraktów) | Data lub Wydarzenie | Opis i Znaczenie | Scenariusz Rynkowy (Inferred) | Prawdopodobieństwo (Inferred) |
| Srebro – Zapasy Registered | 123 | 13 stycznia | Metal zarejestrowany, dostępny do natychmiastowej dostawy na giełdzie COMEX. | Utrzymanie niskiego poziomu zapasów Registered zwiększa ryzyko braku pokrycia w przypadku żądań dostaw. | Wysokie |
| Srebro – Zapasy Eligible | 312 | 13 stycznia | Metal spełniający wymogi, deponowany przez inwestorów prywatnych, ale niedostępny natychmiast. | Możliwość przesunięcia do puli Registered za wysoką premią cenową. | Średnie |
| Kontrakty Futures (Open Interest) | 505 | 13 stycznia | Około $101\,000$ otwartych kontraktów; stosunek papieru do fizyka wynosi ok. $4:1$ . | Potencjalny short squeeze w przypadku masowego żądania dostaw fizycznych. | Niskie (statystycznie większość się roluje) |
| Rolowanie kontraktów marcowych | Brak danych | 27 lutego | Początek okresu rolowania; spadek open interest oznacza zazwyczaj normalizację rynku. | Brak spadku open interest przy rosnącej cenie zwiastuje silną presję na dostawy fizyczne. | Wysokie (dla scenariusza normalnego) |
| Wymóg zabezpieczenia (Margin) | 100% wartości | 28 lutego | Wymóg pełnego zabezpieczenia pozycji; kluczowy moment zamykania lub rolowania kontraktów. | Zmuszenie słabszych graczy do zamknięcia pozycji z powodu braku płynnej gotówki. | Bardzo wysokie |
| Okres dostawy (Delivery Month) | Brak danych | 1–26 marca | Okres, w którym posiadacze długich pozycji mogą formalnie żądać wydania fizycznego kruszcu. | Ewentualne czyszczenie zapasów COMEX i gwałtowny spadek raportowanych stanów magazynowych. | Średnie |
| Rozliczenie ostateczne | Brak danych | 27 marca | Ostateczny dzień rozliczenia kontraktów marcowych; test płynności banków bulionowych. | Decoupling cen papierowych od fizycznych w razie krytycznego braku dostępnego kruszcu. | Niskie (scenariusz krytyczny) |
| Nowe kontrakty (Cash Settlement) | 0.0001 | 9 lutego | Wprowadzenie mniejszych kontraktów (100 uncji) rozliczanych wyłącznie w gotówce. | Próba odciągnięcia popytu detalicznego od rynku fizycznego przez operatora giełdy. | Wysokie |
1. Słowniczek pojęć (Terminologia użyta w nagraniu)
Zanim przejdziemy do analizy, kluczowe jest zrozumienie żargonu finansowego używanego przez autora:
- COMEX: Główna giełda towarowa w USA (część CME Group), gdzie handluje się metalami. To tu ustalana jest „światowa” cena srebra (papierowego).
- Futures (Kontrakty terminowe): Umowa kupna/sprzedaży aktywa w przyszłości po ustalonej cenie. Większość inwestorów nie chce towaru, tylko spekuluje na zmianie ceny.
- Papierowe srebro vs. Fizyczne srebro: „Papierowe” to kontrakt na giełdzie (zapis cyfrowy). „Fizyczne” to realna sztabka metalu.
- Eligible (Kwalifikowane): Srebro znajdujące się w magazynach COMEX, które spełnia wymogi giełdy, ale należy do prywatnych inwestorów i nie jest wystawione na sprzedaż pod realizację kontraktów (nie jest dostępne „od ręki”).
- Registered (Zarejestrowane): Srebro w magazynach, które jest dostępne do natychmiastowej dostawy pod realizację kontraktów futures. To kluczowy wskaźnik zapasów.
- Rolowanie (Rolling): Zamknięcie wygasającego kontraktu (np. marcowego) i otwarcie nowego (np. majowego), aby uniknąć fizycznego odbioru towaru.
- Delivery (Dostawa fizyczna): Proces, w którym posiadacz kontraktu Long żąda wydania mu fizycznego srebra z magazynu.
- Short Squeeze: Sytuacja, w której grający na spadki (Short) muszą gwałtownie odkupować aktywa, by zamknąć pozycję, co powoduje pionowy wzrost ceny.
- Cash Settlement (Rozliczenie gotówkowe): Sytuacja, w której zamiast towaru strony rozliczają się różnicą w cenie w gotówce. Giełda może to wymusić w sytuacji kryzysowej (braku towaru).
- Basis Trade: Strategia arbitrażowa polegająca na wykorzystaniu różnicy cen między rynkiem kasowym (spot) a terminowym (futures).
- Repo Market: Rynek krótkoterminowych pożyczek pod zastaw papierów wartościowych, kluczowy dla płynności funduszy hedgingowych.
- Crack Spread: Różnica między ceną ropy naftowej a ceną produktów z niej wytworzonych (np. benzyny). Wskaźnik marży rafinerii.
- Gamma Pin / Volatility Squeeze: Sytuacja na rynku opcji, gdzie duża liczba otwartych pozycji trzyma cenę w wąskim zakresie (jak ściśnięta sprężyna), a wybicie z tego zakresu może być gwałtowne.
Wspomniany przez Ciebie adres URL prowadzi do strony CMI Group, gdzie publikowane są codzienne raporty dotyczące zapasów srebra na giełdzie COMEX (tzw. silver stocks delivery reports). Zazwyczaj są to pliki w formacie Excel (XLS),.
Oto szczegółowe wyjaśnienie, o co chodzi w tym arkuszu i dlaczego Daniel Kostecki zaleca jego śledzenie:
1. Co zawiera ten arkusz?
Arkusz prezentuje aktualny stan fizycznego srebra przechowywanego w skarbcach giełdy COMEX. Kluczowe są w nim dwie kategorie zapasów, które różnią się dostępnością:
- Registered (Zarejestrowane): Jest to srebro dostępne do natychmiastowej dostawy pod realizację kontraktów futures. To właśnie z tej puli pobierany jest metal, gdy posiadacz kontraktu (Long) zażąda fizycznego wydania towaru,. Według danych ze stycznia, w tej kategorii znajdowało się ok. 123 mln uncji, co stanowiło niespełna 23,5% całkowitych zapasów,.
- Eligible (Kwalifikowane): To srebro, które spełnia wymogi giełdy i znajduje się w jej skarbcach, ale należy do prywatnych inwestorów i nie jest wystawione na sprzedaż. Właściciele traktują giełdę jedynie jako przechowalnię. Aby to srebro trafiło do puli dostępnej (Registered), właściciel musiałby wyrazić na to zgodę (często oczekując za to dodatkowej premii cenowej),,. Ta kategoria stanowi większość zapasów (ok. 312 mln uncji w omawianym okresie).
2. Dlaczego ten arkusz jest teraz ważny?
Analiza tego arkusza służy do weryfikacji ryzyka tzw. „runu na COMEX”, czyli sytuacji, w której zbyt wielu inwestorów zażądałoby fizycznego srebra, którego giełda może nie mieć w wystarczającej ilości w kategorii Registered,.
Ekspert zaleca obserwowanie tego arkusza w kontekście następujących mechanizmów:
- Weryfikacja realnego popytu na fizyczny metal: W okresie dostawy (marzec) należy patrzeć, czy zapasy w kategorii Registered spadają. Jeśli tak, oznacza to, że inwestorzy faktycznie pobierają srebro z giełdy, zamiast tylko rolować papierowe kontrakty,.
- Śledzenie ruchów magazynowych: Jeśli zobaczymy przesuwanie srebra z kategorii Eligible do Registered, może to oznaczać, że banki bulionowe (np. JP Morgan) próbują ratować płynność i uzupełniać braki, prawdopodobnie płacąc posiadaczom srebra premię za udostępnienie metalu,.
- Wykrywanie napięć: Obecnie pokrycie fizyczne wynosi tylko 1 uncję dostępnego srebra na 4 uncje „papierowego” srebra w kontraktach. Śledzenie arkusza pozwala ocenić, czy ta dysproporcja prowadzi do opróżniania magazynów, co mogłoby skutkować gwałtownym wzrostem cen (tzw. short squeeze),,.
Podsumowując, ten arkusz to narzędzie typu „sprawdzam” dla inwestorów – pozwala zobaczyć, czy za papierowymi kontraktami i ruchami cenowymi stoi realny przepływ fizycznego kruszcu.