Opcje
Giełdowe
Zrozum opcje CALL i PUT w praktyce — interaktywne wykresy P&L, realne przykłady, zero żargonu.
Czym jest opcja?
Opcja to kontrakt finansowy dający prawo (lecz nie obowiązek) do kupna lub sprzedaży aktywa po z góry ustalonej cenie, przed określoną datą wygaśnięcia.
Cena Wykonania (Strike)
Ustalona cena, po której masz prawo kupić lub sprzedać akcję. Kluczowy parametr każdego kontraktu opcyjnego.
Premia (Premium)
Koszt zakupu opcji — płacisz ją z góry sprzedającemu. To twoja maksymalna możliwa strata jako kupujący.
Data Wygaśnięcia
Termin ważności opcji. Jeśli nie jest opłacalne jej wykonać — wygasa bezwartościowo, tracisz tylko premię.
In the Money
vs Out of the Money
Te dwa terminy opisują relację ceny akcji do ceny wykonania — innymi słowy, czy opcja ma w tej chwili wartość wewnętrzną (opłacałoby się ją wykonać).
✅ In the Money (ITM)
Cena akcji powyżej ceny strike. Opcja ma wartość wewnętrzną — opłaca się ją wykonać. Kupujący CALL jest na plusie przed uwzględnieniem premii.
⚖️ At the Money (ATM)
Cena akcji równa cenie strike. Opcja nie przynosi zysku ani straty z samego wykonania. Zysk lub strata zależy wyłącznie od zapłaconej premii.
❌ Out of the Money (OTM)
Cena akcji poniżej ceny strike. Opcja nie ma wartości wewnętrznej — wykonanie byłoby nieopłacalne. Kupujący traci zapłaconą premię.
CALL jest In the Money gdy cena akcji jest powyżej strike’u — masz prawo kupić taniej niż rynek!
PUT jest In the Money gdy cena akcji jest poniżej strike’u — masz prawo sprzedać drożej niż rynek!
At the Money = cena akcji równa strike’owi — opcja jest „na granicy”.
Opcja CALL
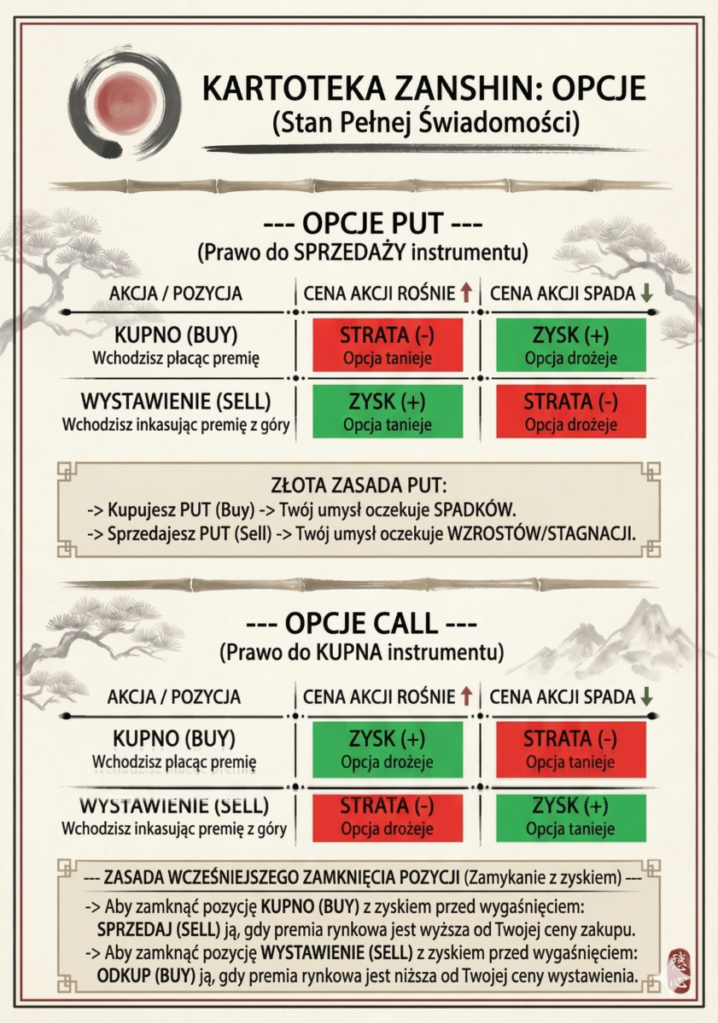
Daje prawo do KUPNA akcji po cenie strike. Zarabiasz gdy cena rośnie powyżej progu rentowności (strike + premia). Twoje ryzyko jest ograniczone do zapłaconej premii.
Akcje kosztują teraz $150. Kupujesz CALL ze strike $160, premia $8, wygaśnięcie za 3 mies.
Jeśli Apple wzrośnie do $185 → zysk: +$1 700 / kontrakt (185 − 160 − 8) × 100
Jeśli Apple zostanie poniżej $160 → strata: −$800 / kontrakt (tylko premia × 100)
Opcja PUT
Daje prawo do SPRZEDAŻY akcji po cenie strike. Zarabiasz gdy cena spada poniżej progu (strike − premia). Używana do spekulacji spadkowej lub jako ubezpieczenie portfela.
Akcje kosztują teraz $250. Kupujesz PUT ze strike $240, premia $10, wygaśnięcie za 2 mies.
Jeśli Tesla spadnie do $200 → zysk: +$3 000 / kontrakt (240 − 200 − 10) × 100
Jeśli Tesla zostanie powyżej $240 → strata: −$1 000 / kontrakt (tylko premia × 100)
Czynniki ryzyka ceny opcji
Cena opcji nie zależy tylko od ceny akcji i strike’u. Trzy kluczowe czynniki determinują jej wartość: zmienność, czas oraz stopy procentowe.
Wrażliwość na zmienność
Vega mierzy o ile zmieni się cena opcji przy wzroście zmienności implikowanej o 1 punkt procentowy. Wyższa zmienność = wyższa premia (większa szansa na duży ruch).
Utrata wartości czasowej
Theta pokazuje o ile opcja traci wartość każdego dnia. Czas działa przeciwko kupującemu — im bliżej wygaśnięcia, tym szybciej spada wartość opcji.
Wrażliwość na stopy
Rho mierzy wpływ zmiany stóp procentowych na cenę opcji. Wyższe stopy zwiększają wartość CALL (tańsze finansowanie) a zmniejszają wartość PUT.
Kupujesz CALL na AAPL (strike $180, 30 dni do wygaśnięcia). Jeśli zmienność implikowana spadnie z 30% do 25%, opcja może stracić ~15% wartości — nawet jeśli cena akcji się nie zmieni. To dlaczego traderzy mówią: „kupuj opcje przed zarządzeniem, sprzedawaj po”.
Covered Call
Covered Call to strategia, w której masz akcje i sprzedajesz komuś prawo do ich kupienia. Działa jak dodatkowy dochód z „najmu” — pozwalasz komuś kupić Twoje akcje po określonej cenie, a w zamian dostajesz pieniądze z góry.
Wyobraź sobie, że masz mieszkanie na wynajem. Tutaj Twoim „mieszkaniem” są akcje, a opcja CALL to umowa najmu:
✅ Co sprzedajesz?
Obiecujesz komuś: „jeśli cena akcji wzrośnie powyżej $65, sprzedam Ci moje 100 akcji po tej cenie”. Za tę obietnicę dostajesz pieniądze od razu (premię). To jak kaucja za najem — dostajesz ją niezależnie od tego, czy do transakcji dojdzie.
✅ Dlaczego „Covered” (pokryty)?
Bo masz akcje! Jeśli opcja zostanie wykonana, po prostu sprzedajesz to, co już posiadasz. Nie ma ryzyka, że będziesz musiał kupić akcje na rynku po wysokiej cenie.
💰 Twój zysk = premia
Dostajesz pieniądze na konto w dniu otwarcia pozycji. Jeśli cena akcji nie wzrośnie powyżej strike’u — zatrzymujesz premię i akcje. Możesz powtórzyć to w kolejnym miesiącu!
⚠️ Co tracisz?
Potencjalny zysk powyżej strike’u. Jeśli akcje „wystrzelą” z $60 do $80, a Ty sprzedałeś CALL na $65 — sprzedajesz po $65, tracąc $15 potencjalnego zysku. Ale nadal masz premię!
Przykład: Dochód na stabilnej akcji
Masz 100 akcji Coca-Cola po $60 (wartość $6,000). Akcja jest stabilna, dywidenda się roi. Sprzedajesz prawo do kupna po $65, otrzymujesz $1.50 za akcję = $150 premii. To jakbyś dostał 2.5% dywidendy dodatkowej — w jeden miesiąc!
✓ KO rośnie do $65 lub wyżej
Opcja wykonana → sprzedajesz akcje po $65 (zamiast $60). Plus zatrzymujesz premię!
✗ KO zostaje poniżej $65
Opcja wygasa bezwartościowo. Zatrzymujesz akcje i premię. Możesz powtórzyć!
Przykład: Obniżenie kosztu zakupu
Kupujesz 100 akcji MSFT po $400 ($40,000). Od razu sprzedajesz CALL na $420, premia $8/akcja = $800. Twoje akcje kosztują Cię teraz $392 sztuka — jakbyś dostał 2% rabatu!
✓ MSFT rośnie do $420+
Opcja wykonana → sprzedajesz po $420, a kupiłeś za efektywne $392.
✗ MSFT spada do $380
Opcja wygasa. Masz akcje + premię. Strata papierowa mniejsza o $800.
1. Ograniczasz swój zysk — to cena za premię
Jeśli akcje „wystrzelą” z $400 do $500, a Ty sprzedałeś CALL na $420 — sprzedajesz po $420. Tracisz $80 potencjalnego zysku. Ale… czy naprawdę chcesz czekać na taką okazję? Premię masz pewną!
2. Pełne ryzyko spadkowe nadal istnieje
Covered Call nie chroni przed spadkami. Jeśli MSFT spadnie z $400 do $300, tracisz $100 na akcji minus premia $8. Tyle że masz ten $8 bufora — wolisz stracić $92 czy $100?
3. Przedwczesne wykonanie — rzadkie ale możliwe
Opcje amerykańskie mogą być wykonane w dowolnym momencie. Zazwyczaj dzieje się to tuż przed dywidendą. Sprawdzaj kalendarz dywidend!
4. Kiedy NIE stosować Covered Call?
Gdy liczysz na duży skok ceny (np. przed wynikami, fuzją). Gdy akcje są bardzo zmienne. Gdy nie chcesz się rozstać z akcjami.
5. Najlepsze akcje do Covered Call
Stabilne spółki dywidendowe, które nie robią nagłych ruchów: utilities, REIT-y, blue chips. Nuda to Twój przyjaciel!
Bull Put Spread
Bull Put Spread to strategia, w której zakładasz, że cena akcji wzrośnie lub utrzyma się na obecnym poziomie. Dlatego nazywa się „bycza” (bull) — liczysz na wzrosty lub stabilizację.
Wyobraź sobie rynek opcji jak rynek ubezpieczeń. W tej strategii działasz jak sprytny ubezpieczyciel: sprzedajesz komuś ubezpieczenie, a sam kupujesz tańsze reasekurację, żeby ograniczyć własne ryzyko.
✅ Krok 1: Sprzedajesz opcję PUT (wyższy strike)
Działasz jak ubezpieczyciel. Obiecujesz komuś: „jeśli cena akcji spadnie poniżej $510, odkupię od Ciebie te akcje po $510”. Za tę obietnicę dostajesz pieniądze z góry (premię). Liczysz na to, że cena nie spadnie, ubezpieczenie nie będzie potrzebne, a Ty zatrzymasz kasę.
✅ Krok 2: Kupujesz opcję PUT (niższy strike)
Ale jesteś przezorny! Wydajesz część zarobionych pieniędzy na tańsze ubezpieczenie dla siebie. Kupujesz prawo do sprzedaży akcji po $500. To chroni Cię, gdyby cena gwałtownie załamała — wiesz, że strata zatrzyma się na określonym poziomie.
💰 Premia netto = Twój potencjalny zysk
Dostałeś więcej za sprzedaż ($4.50) niż wydałeś na zakup ($2.00). Różnica ($2.50) ląduje na Twoim koncie od razu. Jeśli cena akcji zostanie powyżej $510 — zatrzymujesz to jako czysty zysk!
🛡️ Maksymalna strata = znana z góry
Nawet jeśli firma zbankrutuje, Twoja strata jest ograniczona. Wynosi: (wyższy strike − niższy strike) − premia netto. W przykładzie: ($510−$500)−$2.50 = $7.50 na akcję. Żadnych niespodzianek!
Przykład: Dochód na indeksie S&P 500
Indeks S&P 500 (SPY) kosztuje $520. Uważasz, że rynek się ustabilizuje lub lekko wzrośnie. Sprzedajesz ubezpieczenie na poziomie $510 (otrzymujesz $4.50) i kupujesz reasekurację na $500 (płacisz $2.00). Na konto wpływa $2.50/akcja = $250 na kontrakt.
✓ Rynek stabilny lub rośnie (SPY > $510)
Żadne ubezpieczenie nie jest potrzebne — oba PUT wygasają. Zatrzymujesz całą premię.
✗ Rynek się załamuje (SPY < $500)
Aktywuje się Twoja reasekuracja. Strata znana z góry, bez niespodzianek.
Przykład: Dochód na indeksie NASDAQ
Indeks NASDAQ (QQQ) kosztuje $450. Chcesz zarobić, ale boisz się nagłej korekty? Sprzedajesz „ubezpieczenie” na $440 (dostajesz $5.00) i kupujesz reasekurację na $430 (płacisz $2.50). Wpłacasz do kieszonki $2.50/akcję, a najwięcej możesz stracić $7.50/akcję.
✓ Technologia w trendzie (QQQ > $440)
Żadne ubezpieczenie nie jest potrzebne. Zatrzymujesz premię jako czysty zysk.
✗ Załamanie rynku (QQQ < $430)
Twoja reasekuracja wchodzi do gry. Strata ograniczona, bez niespodzianek.
1. Ubezpieczenie musi być tańsze od tego, które sprzedajesz
Long PUT (Twoja reasekuracja) musi mieć niższy strike niż short PUT. Jeśli sprzedajesz ubezpieczenie na $510, kupujesz reasekurację np. na $500. Gdyby było odwrotnie — sam byś płacił za otwarcie pozycji!
2. Gdzie jest Twój punkt równowagi?
Break-even = Short Strike − Premia netto. Przykład: sprzedajesz ubezpieczenie na $510, dostajesz $2.50 premii. Jeśli cena spadnie do $507.50 — jesteś na zero. Poniżej — tracisz.
3. Kiedy najlepiej sprzedawać ubezpieczenia?
Gdy ludzie się boją! Wysoka zmienność (IV) = drogie opcje = wyższa premia dla Ciebie. To jak sprzedawać parasolki w deszczu — popyt jest duży, ceny wysokie.
4. Nie czekaj do ostatniej chwili
Jeśli cena akcji zbliża się do Twojego short strike, rozważ zamknięcie pozycji wcześniej. Unikniesz ryzyka przypisania (żebyś nie musiał faktycznie kupować akcji od ubezpieczonego!).
5. Powtarzalny dochód
Wielu inwestorów stosuje tę strategię co miesiąc. Jeśli rynek jest stabilny, możesz generować regularny dochód — jak czynsz z wynajmu, ale na opcjach!
CALL vs PUT
| Parametr | CALL | PUT |
|---|---|---|
| Prawo do | Kupna akcji | Sprzedaży akcji |
| Zysk gdy | Cena rośnie ▲ | Cena spada ▼ |
| In the Money gdy | Cena akcji > Strike | Cena akcji < Strike |
| Out of the Money gdy | Cena akcji < Strike | Cena akcji > Strike |
| Próg rentowności (kupujący) | Strike + Premia | Strike − Premia |
| Maks. strata (kupujący) | Premia × 100 | Premia × 100 |
| Maks. zysk (kupujący) | Nieograniczony | (Strike − Premia) × 100 |
| Zastosowanie | Spekulacja wzrostowa, dźwignia | Zabezpieczenie, spekulacja spadkowa |