EOG Resources
Mapa Ryzyka Tygodniowego
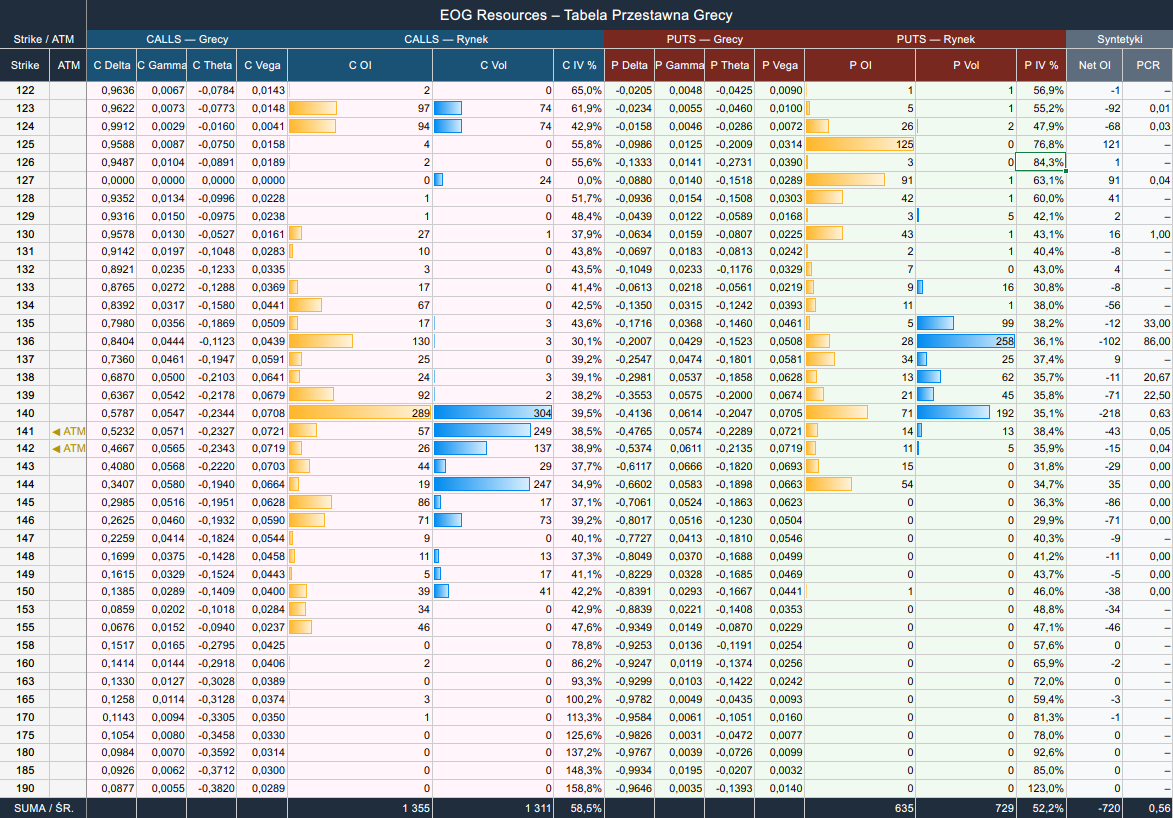
Piątkowa sesja (22.05) pokazała wyraźne aktywne zaangażowanie przy $136 put (258 vol) i $140 call (304 vol). Asymetria wolumenu wskazuje na ochronę przed spadkiem poniżej $136 przy jednoczesnym bukowaniu zysku call $140 → klasyczna strategia collar lub delta-hedging pozycji długich przez market makera. Cena ma magnetyczny punkt przyciągania w okolicach $140 (max OI łącznie, max vol call, max OI call).
| Strike | Call OI | Call Vol | Call OI bar | Put OI | Put Vol | Put OI bar | C-Delta | P-Delta | ATM IV |
|---|
Analiza kształtu krzywej IV ujawnia wyraźne lewe skrzydło — IV putów OTM znacząco przewyższa IV callów OTM po tej samej odległości od ATM. Rynek wycenia wyższe prawdopodobieństwo gwałtownego spadku niż silnego wzrostu w ciągu 5 dni.
Put OTM Skew
$125 put IV: 76.8%
$130 put IV: 43.1%
$135 put IV: 38.2%
$140 put IV: 35.1% (ATM)
Silna premia ochronna na dalekich OTM. Rynek obawia się tail-risk. OI $125 put = 125 — istotna ściana wsparcia opcyjnego.
Call OTM Skew
$140 call IV: 39.5% (ATM)
$145 call IV: 37.1%
$150 call IV: 42.2%
$155 call IV: 47.6%
IV callów OTM rośnie przy $150+ — uwaga na wycenione zdarzenie lub short-squeeze. OI $136 call = 130 — opór.
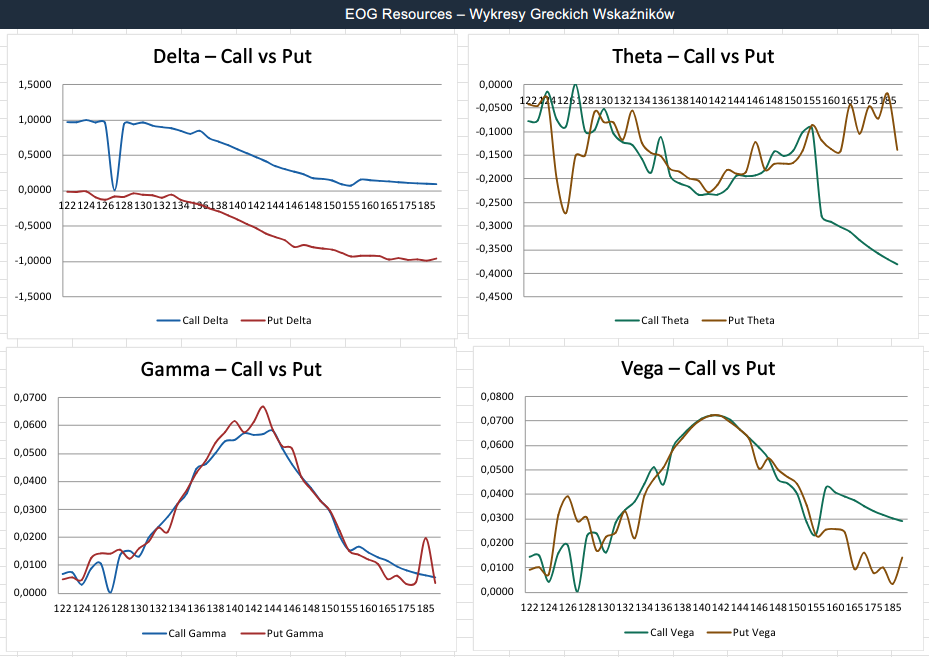
Gamma mierzy przyspieszenie zmiany delty — im wyższa gamma, tym silniejsza konieczność dynamicznego hedgowania przez market makera (MM). Skupiska wysokiej gammy przy ATM to strefy magnetyczne — MM kupuje akcje gdy cena spada i sprzedaje gdy rośnie, stabilizując kurs.
| Scenariusz | Prawdop. | Zakres cen | Mechanizm opcyjny | Katalizator |
|---|---|---|---|---|
| Max Pain PIN | ~35% | $138–$141 | MM utrzymuje delta-hedge, PIN do max pain $140. Najwyższy łączny OI call+put przy $140 (289+71=360). Rynek „przyklejony” do $140. | Brak nowych impulsów, ropa stabilna, rynek boczny |
| Breakout w górę | ~20% | $141–$145 | Przebicie $141 aktywuje short-covering callów. Delta callów $141–$145 rośnie → MM kupuje akcje. Mały OI ponad $141 = mały opór. Zasięg max 1σ = $145. | Wzrost WTI, risk-on, dane makro USA pozytywne |
| Korekta do wsparcia | ~30% | $136–$139 | $136: ściana putów (OI 28, vol 258 piątek). MM sprzedał puty → delta hedge: kupuje akcje przy $136, tworząc wsparcie. Duże gamma przy $135–$136 stabilizuje ruch. | Presja na sektor energii, OPEC komunikat, USD/WTI |
| Głębszy spadek | ~10% | $130–$135 | Przebicie $136 może przyspieszyć ruch — gamma przestaje stabilizować, put-delta rośnie gwałtownie. OI $125 put (125) = ostatnia ściana. IV $125 put = 76.8% → ogromny koszt ochrony. | Ryzyko makro: recesja, drastyczny spadek ropy, sell-off rynku |
| Spike ponad $145 | ~5% | $145–$152 | Ponad $145 praktycznie brak OI. Anomalne IV $150+ callów (42–47%) sugeruje spekulacyjny ruch. OI $152.50 call = 34 — zaskakująco wysoki jak na tak odległy strike. | Geopolityka: eskalacja Cieśniny Hormuz, nagłe embargo, short-squeeze |
Rynek opcji nie jest oderwany od rynku akcji — mechanicznie go kształtuje. Poniżej trzy potwierdzone zjawiska, które będą działać na kurs EOG w dniach 26–29 maja. Każde jest opatrzone wyjaśnieniem dla osoby, która dopiero poznaje opcje.
Co to jest i dlaczego działa?
Wyobraź sobie, że jesteś kasynem (market makerem). Gracze kupili u Ciebie bilety na wygraną jeśli akcja przekroczy $140. Żeby nie stracić pieniędzy kiedy cena rośnie, musisz sam kupować akcje — im bliżej $140, tym więcej. Ale kiedy cena spada poniżej $140, sprzedajesz akcje z powrotem. To ciągłe kupowanie i sprzedawanie sprawia, że cena „klei się” do $140 jak magnes. Im bliżej piątku, tym efekt silniejszy — bo Gamma rośnie wykładniczo przy ATM, a market maker musi coraz gwałtowniej reagować na każdy ruch.
Praktycznie: kurs EOG będzie miał silną tendencję do zamknięć w strefie $139–$141, szczególnie w środę i czwartek. Nagłe wybicia poza tę strefę będą „wciągane” z powrotem przez delta-hedging MM.
Co to jest Gamma Squeeze i skąd korekta?
Gamma Squeeze to sytuacja, gdy silny ruch ceny zmusza market makera do kupowania lub sprzedawania coraz większej liczby akcji — co samo w sobie popycha cenę dalej w tym samym kierunku. Twoje rozumowanie jest prawidłowe co do mechanizmu — ale dane wskazują na inny kierunek ryzyka niż call-side.
Gamma Squeeze po stronie call wymaga, żeby cena przebiła się przez strefę o wysokim OI i wciągnęła opcje OTM w ITM. Przy EOG: powyżej $141 OI callów praktycznie znika — nie ma „ściany callów” do squeeze’u. Natomiast po stronie put squeeze jest znacznie bardziej prawdopodobny — przy przełamaniu $136 w dół, MM który sprzedał 258 putów musi agresywnie sprzedawać akcje (rośnie mu ujemna delta), co przyspieszy spadek.
Powyżej $145: OI callów = znikomy (34 przy $152.50, zero wyżej). Brak masy opcyjnej do squeeze’u. Ruch byłby czysto fundamentalny, nie opcyjny.
Vol 258 putów $136 w piątek. MM short gamma przy $136. Przebicie → kaskada sprzedaży akcji przez MM → przyspieszenie spadku do $130–$133.
Praktycznie: obserwuj $136 jako punkt krytyczny. Zamknięcie poniżej tego poziomu przez 2 kolejne godziny = sygnał ostrzegawczy squeeze’u w dół. Po stronie call: obserwuj czy pojawi się świeży OI powyżej $143 — to byłby sygnał budowania pozycji pod squeeze w górę.
Co dokładnie spada po wygaśnięciu — i dlaczego to ważne?
Wniosek jest prawidłowy, ale warto doprecyzować terminologię — ma to praktyczne znaczenie dla tradera:
To cena strachu wbudowana w opcje — oczekiwana przyszła zmienność. Po wygaśnięciu tygodniówek IV kolejnej serii (następny piątek) spada o 20–40%, bo opcje przestały „pochłaniać” niepewność tygodniową. VIX zazwyczaj spada po expiry.
Rzeczywista zmienność ruchów akcji (np. ATR) nie znika po wygaśnięciu opcji — zależy od napływu informacji i wolumenu. Rynek może być bardziej gwałtowny w poniedziałek jeśli pojawi się news weekendowy.
Kiedy wygasają opcje tygodniowe, market makerzy odkupują swoje pozycje hedge (sprzedają akcje z powrotem na rynek) i zamykają delta-hedgingi. To tworzy zwiększony wolumen ale mniejsze kierunkowe ciśnienie. Jednocześnie — brak kolejnego „eventu” do wyceny przez rynek opcji sprawia, że opcje następnego tygodnia są tańsze. Vega poprzedniej serii = 0 (wygasła), vega nowej serii startuje od niższego IV.
Praktycznie dla tradera: jeśli chcesz kupić opcje EOG po ekspiry 29.05 — poniedziałkowe opcje kolejnego tygodnia będą tańsze (niższe IV). To okno na zakup opcji przed ewentualnym kolejnym ruchem fundamentalnym (dane o zapasach ropy, OPEC).
Poniedziałek (26.05) — ustalenie tonu: Kluczowe otwarcie powyżej lub poniżej $140. Otwarcie z luką powyżej $141 → możliwy powoli budujący się ruch do $145. Otwarcie z luką poniżej $139 → natychmiastowy test $136–$137.
Wtorek–Środa — efekt pinningu: Gamma-pinning nabiera siły. Ruch $140 ±$1 jest statystycznie najbardziej prawdopodobny — theta eksploduje (opcje ATM tracą ~$0.23/dzień). Niekorzystny moment na kupno opcji ATM. Strategia short: sprzedaż strangle $136/$144.
Czwartek (28.05) — poziomy alarmowe: Zamknięcie poniżej $136 przez 2h = alarm put-squeeze w dół. Zamknięcie powyżej $143 z wolumenem = możliwy ruch do $145. Obserwuj wolumen call OTM — nagły wzrost = nowe pozycje spekulacyjne.
Piątek (29.05) — dzień wygaśnięcia: Przed godz. 13:00 ET: efekt PIN dominuje. Po 13:00 ET: MM zaczyna zamykać delta-hedgi → możliwe gwałtowne ruchy przy lekkim wolumenie. $140 ±$0.50 to „strefa odpięcia” — po zamknięciu piątku IV kolejnej serii spadnie o 15–25pp → kup opcje na poniedziałek dopiero po zamknięciu piątkowej sesji.
| Greek | Wartość ATM | Interpretacja |
|---|---|---|
| Delta (call $140) | +0.579 | Akcja zdrożeje o ~$0.58 na każdy $1 wzrostu EOG. Delta neutralna (0.5) jest lekko powyżej $140 — spot jest minimalnie below ATM. |
| Delta (put $140) | -0.414 | Put $140 traci $0.41 na $1 wzrostu. Suma delta call+put ATM ≈ -0.165 → lekka nierównowaga na korzyść callów. |
| Gamma (call $140) | 0.0547 | Najwyższa gamma w całym łańcuchu opcji przy ATM — każdy $1 ruchu zmienia deltę o 0.055. Kluczowa strefa dla MM hedgingu. |
| Theta (call $140) | -$0.234/dzień | Każdy dzień bez ruchu kosztuje posiadacza call $140 ok. $23.4 (na 1 kontrakt = 100 akcji). Przez 5 dni: do -$117 sama theta — przy cenie opcji $3.50! |
| Vega (call $140) | $0.0708/1% IV | Każdy punkt procentowy wzrostu IV dodaje $7.08 do kontraktu. Z IV ~39% i krótkim DTE — wpływ vegi jest już mały, theta dominuje. |