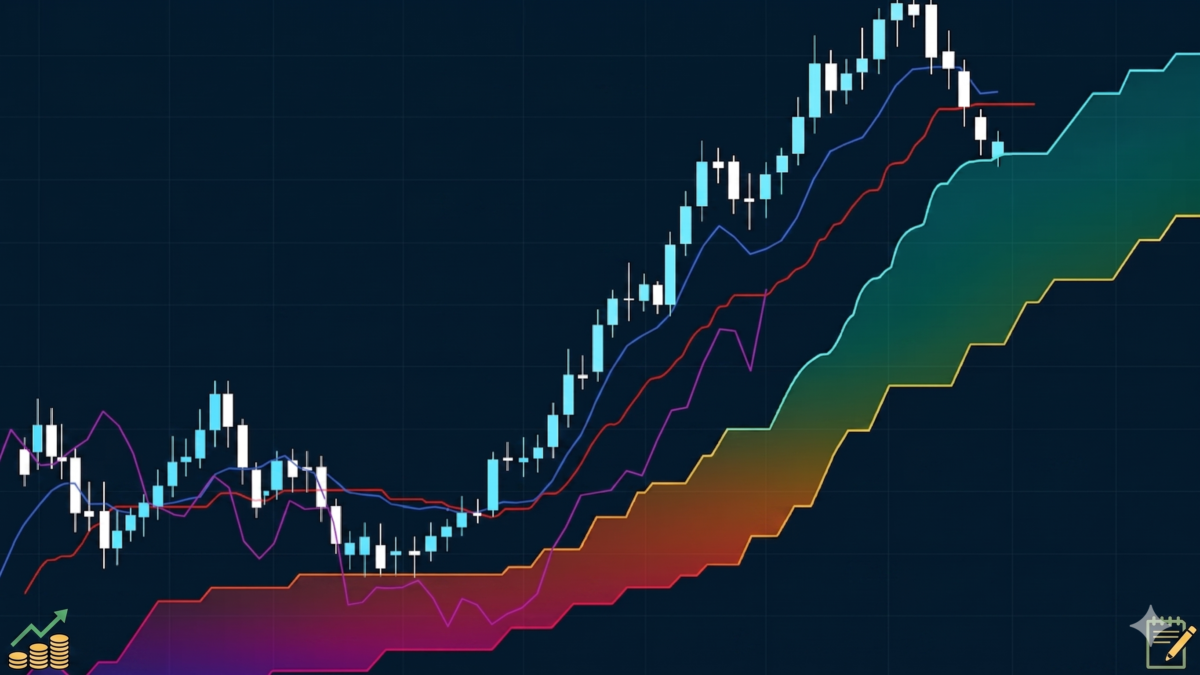
Fale miarowe Hosody
Goichi Hosoda (細田悟一) przez trzydzieści lat badał geometrię ruchów cenowych zanim opublikował Ichimoku w 1969 roku. Fale N, E, V i NT to jego odpowiedź na pytanie: dokąd rynek może dotrzeć, gdy znamy już strukturę ruchu, który go poprzedził. Nie są probabilistycznymi zasięgami — są logiczną konsekwencją symetrii rynku.
Rynek po korekcie do C kontynuuje ruch o dokładnie tę samą odległość co impuls A→B. Logika jest intuicyjna: ta sama siła instytucjonalna, która stworzyła pierwszy ruch, pojawia się ponownie po wytrawieniu słabych rąk w korekcie.
- Działa najlepiej, gdy korekta B→C ma wyraźną, proporcjonalną strukturę — nie jest gwałtownym free-fall
- Korekta kończąca się na Kijun-sen to klasyczne „Kijun bounce” — C jest technicznie zakotwiczone i fala N zyskuje dodatkową wiarygodność
- Punkt C powinien być wyżej od A — jeśli korekta zejdzie poniżej A, struktura falowa jest unieważniona
- W praktyce GPW: spółki z udziałem OFE/TFI często realizują idealną falę N, bo instytucje akumulują w korekcie w mechaniczny sposób
Cel D leży dokładnie dwa razy wyżej niż wynosił impuls bazowy — liczone od A. Korekta nie jest uwzględniana, liczy się wyłącznie siła pierwszego wybicia. Fala E opisuje rynki w fazie euforii lub wybicia z wielomiesięcznej konsolidacji, gdzie kapitulacja niedźwiedzi nakręca ruch ponad proporcjonalne oczekiwania.
- Ekwiwalent: D = B + (B − A), czyli ruch od B taki sam jak A→B — intuicyjnie czytelny
- Stosuj E jako górną granicę strefy realizacji zysku, nie jako punkt docelowy zlecenia TP — rynek rzadko zatrzymuje się dokładnie na E
- Konwergencja E z oporem tygodniowym Ichimoku lub poziomem ATH to sygnał do redukcji pozycji
- Głęboka korekta do C wyklucza E — jeśli C jest blisko A, siła impulsu jest wątpliwa i E jest mało wiarygodna
Rynek spada z A do C (lub wzrośnie i cofnie się — symetrycznie), a następnie odrabia dokładnie tę samą odległość w kierunku przeciwnym. Brak korekty B — cały ruch jest jednostajny. Fala V mówi: panika lub euforia były przesadzone, rynek wróci w to samo miejsce skąd zaczął.
- Struktura V nie ma B — cały ruch A→C jest jednostajny, bez wewnętrznej korekty; to odróżnia ją od N
- Klasyczne scenariusze: wybuch geopolityczny → paniczna wyprzedaż → pełne odrobienie; earnings miss → korekta → powrót
- Na GPW widoczna przy spółkach, gdzie duży pakiet jest sprzedawany jednorazowo (OFE, block trade), a rynek szybko wchłania podaż
- Wiarygodność rośnie, gdy C leży dokładnie na kluczowym wsparciu tygodniowym (Senkou Span B, historyczny pivot)
- Zasięg D = poziom A — rynek „wraca do punktu wyjścia”. Jeśli D jest wyżej niż A, mamy do czynienia z falą N lub NT, nie V
Fala NT jest algebraiczną sumą N i V — rynek „odbierze” zarówno pełen zasięg impulsu, jak i premię proporcjonalną do głębokości korekty. Im głębsza korekta do C, tym wyższy cel NT. To nagroda za cierpliwość akumulującego kapitału instytucjonalnego.
- Uproszczona formuła 2B − A jest tożsama i łatwiejsza do szybkiego obliczenia w głowie przy analizie wykresu
- Wiarygodność NT rośnie dramatycznie, gdy wolumen w strefie C jest wysoki, malejący i świece mają długie dolne cienie — klasyczny układ akumulacji VSA (no supply / stopping volume)
- NT ≈ N dla płytkich korekt; NT >> N dla głębokich — dlatego w bessie po silnych wyprzedażach NT daje najbardziej ambitne i często trafne cele
- Przy analizie indeksów: po korektach rzędu -20 do -40% fala NT na tygodniowym TF wyznacza kolejne historyczne szczyty z zaskakującą precyzją
- Pamiętaj: Hosoda łączył NT z teorią czasu — cel NT osiągnięty w oknie 26 sesji od C ma dwa razy wyższą wiarygodność niż ten sam poziom poza oknem
| Fala | Formuła | Korekta B→C | Typ rynku | Kiedy wybrać |
|---|---|---|---|---|
| N | C + (B−A) | 38–50% | Trend, korekta proporcjonalna | Domyślny cel bazowy — stosuj zawsze jako punkt startowy analizy |
| E | A + 2×(B−A) | < 30% | Momentum, wybicie z konsolidacji | Płytka korekta + silny wolumen + wybicie ATH lub wieloletniego oporu |
| V | C + (C−A) | Ruch jednostajny | Gwałtowne odwrócenie | Brak struktury B — cały ruch to jednostajne uderzenie; snap-back scenariusz |
| NT | 2B − A | > 50% | Akumulacja, swing trade | Głęboka korekta z VSA stopping volume lub no-supply przy wsparciu |
| NT/2 | (NT+C) / 2 | — | Każdy | Realizacja TP1 — nie samodzielny cel, narzędzie zarządzania pozycją |