Jak Ocenić Prawdziwą Jakość Biznesu?
Przewodnik po wskaźnikach, które naprawdę się liczą dla inwestora
Wielu inwestorów przegrywa nie dlatego, że źle liczy wskaźniki finansowe, ale dlatego, że skupia się na niewłaściwych danych. Popularne metryki — C/Z, EBITDA, wzrost przychodów — są tylko skutkami, a nie źródłem jakości biznesu. Spółka może prezentować rosnące zyski, jednocześnie „wysysając gotówkę jak czarna dziura”. Zysk księgowy można wymalować; gotówki nie da się oszukać.
Podstawowy Problem Analizy
Większość inwestorów zaczyna analizę od wskaźników, które są tylko efektami końcowymi:
⚠️ Pułapki Tradycyjnych Wskaźników
- C/Z (Cena/Zysk) — nie mówi nic o tym, czy zysk ma pokrycie w rzeczywistej gotówce.
- EBITDA — pomija koszty, które firma musi realnie ponieść: podatki, odsetki, nakłady na środki trwałe.
- Wzrost przychodów — sam w sobie nie generuje dywidend ani zwrotów.
- Zysk netto (papierowy) — może wynikać z agresywnej księgowości, sprzedaży z odroczonym terminem płatności lub tzw. channel stuffing — wypychania towaru do hurtowników pod koniec okresu.
Na końcu liczą się realne przepływy pieniężne — tylko one pozwalają firmie wypłacać dywidendy, spłacać długi i inwestować w rozwój.
Trzy Filary Jakości Biznesu
Wskaźnik #1 — Cash Conversion Ratio (CCR)
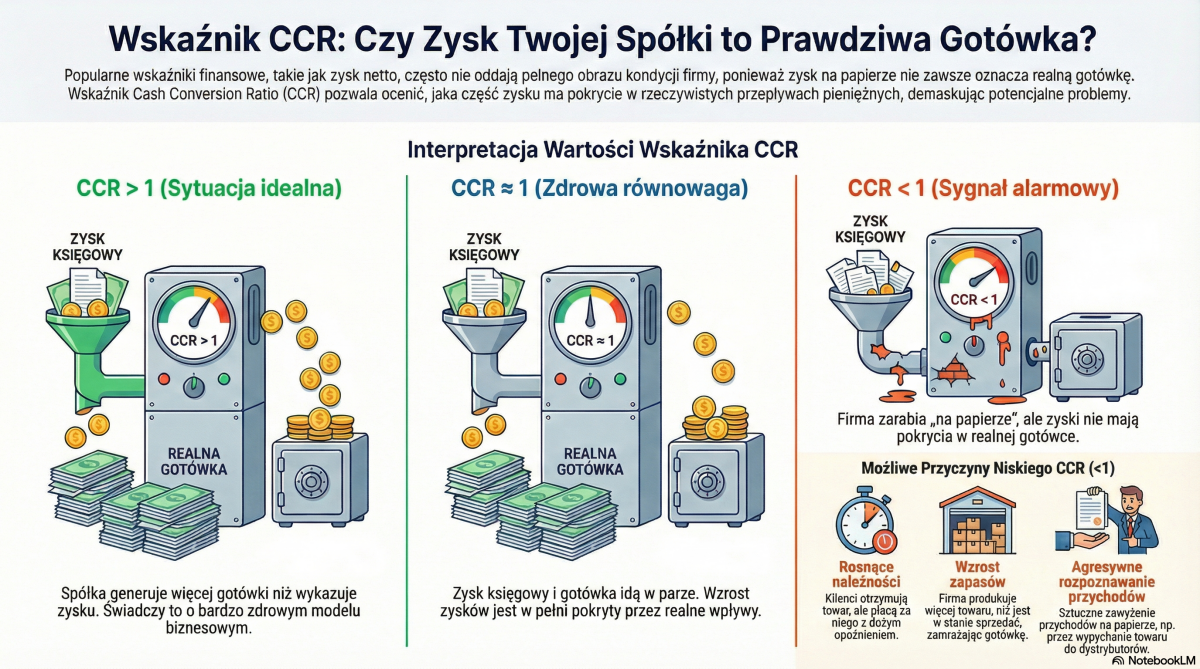
Ten wskaźnik odpowiada na pytanie: ile gotówki jest w raportowanym zysku? To najszybszy test wiarygodności rachunku wyników.
| Wartość CCR | Znaczenie | Sygnał |
|---|---|---|
| ≈ 1 | Zysk i gotówka idą w parze | ✅ Zdrowy |
| > 1 | Firma inkasuje więcej gotówki niż wykazuje zysku | ✅✅ Bardzo zdrowy |
| << 1 | Zarabia „na papierze”, ale nie generuje realnej gotówki | 🚨 Alarm! |
🔍 Przyczyny niskiego CCR
- Rosnące należności — klienci płacą późno.
- Wzrost zapasów — produkcja przewyższa sprzedaż.
- Agresywne rozpoznawanie przychodów — np. sprzedaż z odroczonym terminem płatności (pieniądze wpłyną za 120 dni, ale zysk jest dziś).
- Channel stuffing — wypychanie towaru do kanału dystrybucji pod koniec okresu sprawozdawczego.
💡 Przykład wysokiego CCR — model SaaS
Firmy takie jak Adobe pobierają opłaty roczne z góry, co skutkuje przepływami pieniężnymi przewyższającymi zysk netto. Klienci płacą za subskrypcje z góry, a przychody są rozpoznawane stopniowo przez cały rok — klasyczny CCR > 1.
Wskaźnik #2 — Marża Wolnych Przepływów Pieniężnych (FCF Margin)
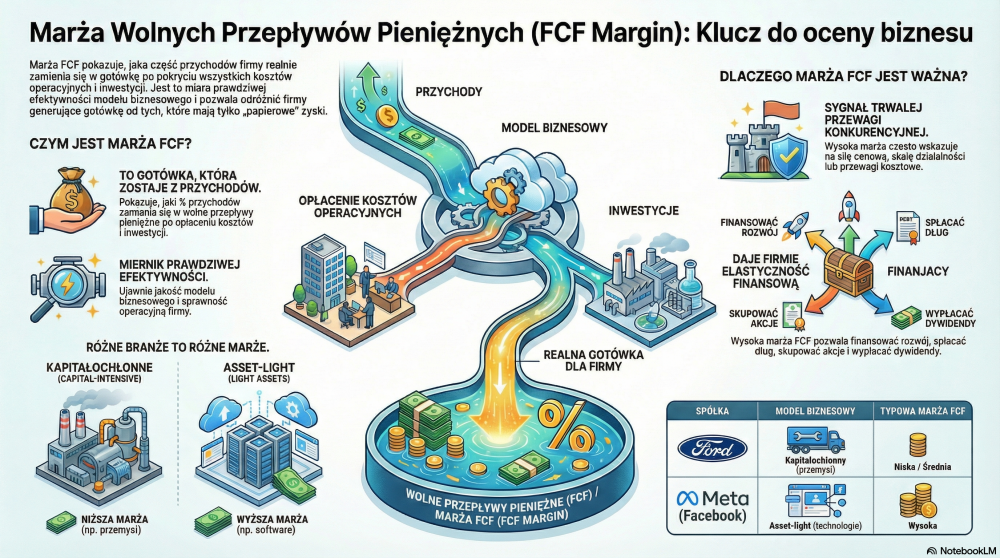
Pokazuje efektywność modelu biznesowego — ile zostaje po opłaceniu wszystkich kosztów operacyjnych i inwestycji utrzymaniowych. Wysoka marża FCF jest często dowodem na trwałą przewagę konkurencyjną: siłę cenową, efekt skali lub przewagi kosztowe.
Porównanie modeli biznesowych
⚙️ Model Kapitałochłonny
Przykład: Ford (motoryzacja)
Marża FCF: Niska / zmienna
Duże przychody, ale ciągłe potrzeby reinwestycji w fabryki, maszyny i R&D — niewiele zostaje dla akcjonariuszy.
☁️ Model Asset-Light
Przykład: Meta (Facebook)
Marża FCF: Wysoka
Raz wytworzony produkt obsługuje miliardy użytkowników. Niskie koszty krańcowe, wysoka elastyczność finansowa.
| Spółka | Model biznesu | Marża FCF | Wnioski |
|---|---|---|---|
| Ford | Kapitałochłonny | Niska | Musi ciągle reinwestować, by utrzymać pozycję rynkową. |
| Meta | Asset-light | Wysoka | Skalowalny produkt, wysokie marże operacyjne, duża swoboda alokacji. |
| Adobe (SaaS) | Subskrypcyjny | Bardzo wysoka | Płatności z góry + rozpoznawanie przychodów stopniowo = CCR i FCF powyżej normy. |
Wskaźnik #3 — ROIC (Return on Invested Capital)
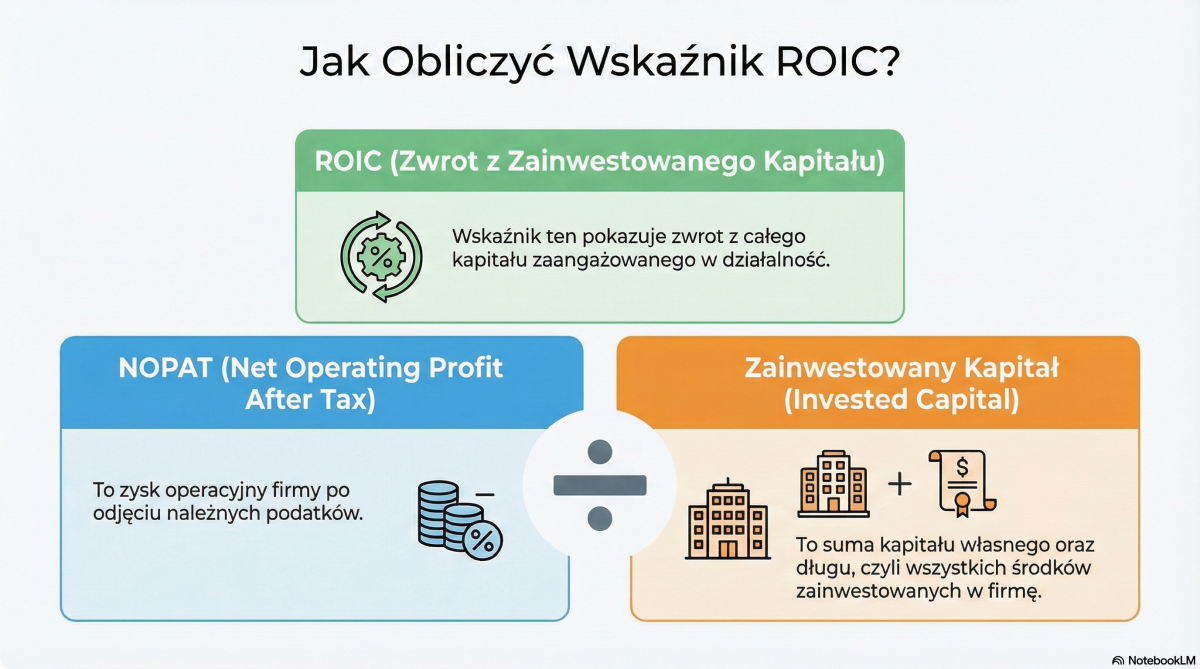
ROIC uwzględnia zarówno kapitał własny, jak i dług, przez co jest bardziej odporny na manipulacje niż ROE. To najważniejszy wskaźnik efektywności wykorzystania kapitału.
| Wartość ROIC | Interpretacja | Rekomendacja |
|---|---|---|
| 15%+ | Firma działa jak obligacja o kuponie 15% — każdy dolar reinwestycji daje wysoki zwrot | ✅ Efektywna, wartościowa |
| 10–15% | Przyzwoity zwrot, wyższy niż koszt kapitału | ✅ Dobra |
| 2–5% | Zwrot nie przewyższa kosztu kapitału i ryzyka | ⚠️ Lepiej kupić obligacje |
⚠️ Paradoks Wzrostu
Czasem wyższe tempo wzrostu zysków idzie w parze z niskim ROIC. Firma inwestuje w aktywa o niskiej rentowności, które długo się zwracają lub szybko zużywają. Wynik: wycena spółki powinna spadać mimo wzrostu zysków — brzmi paradoksalnie, ale jest biznesowo uzasadnione. Szybki wzrost nie zawsze jest pozytywny — czasami jest ostrzeżeniem o problemach.
Alokacja Kapitału: Test Zarządu
Nawet wysoki ROIC i silne przepływy gotówkowe nie gwarantują sukcesu, jeśli zarząd nie potrafi efektywnie rozdysponować generowanych środków. Wolne przepływy pieniężne to tylko „paliwo” — to, co zarząd z nim zrobi, decyduje o zwrocie dla akcjonariusza.
💵 Dywidendy
Bezpośredni zwrot dla akcjonariuszy. Zdrowe, jeśli wypłacane z trwałego Cash Flow — szkodliwe, jeśli finansowane długiem lub kosztem inwestycji.
🔄 Skup Akcji (Buybacks)
Tworzy wartość tylko gdy akcje skupowane są poniżej wartości wewnętrznej. Ryzyko: może maskować rozwodnienie przez programy opcyjne lub być realizowany przy zbyt wysokich wycenach.
📉 Spłata Długu
Zmniejsza ryzyko i koszt kapitału. Kluczowa w czasach wysokich stóp procentowych i w biznesach cyklicznych. Nadmierne delewarowanie może jednak marnotrawić potencjał przy wysokim ROIC.
🚀 Reinwestycje (R&D, M&A)
Najtrudniejsze do oceny z zewnątrz. Mają sens tylko wtedy, gdy firma osiąga wysoki ROIC. Przy niskim ROIC reinwestycje to marnotrawstwo — długoterminowo mogą wtedy przynosić mniej niż dywidenda.
🔑 Kluczowe Wnioski dla Inwestora
- „Zysk to opinia, gotówka to fakt” — zysk można kształtować przez księgowość, gotówki nie da się oszukać.
- Trzy najważniejsze filary jakości biznesu: Cash Flow, ROIC i alokacja kapitału.
- Cash Conversion Ratio pozwala szybko ocenić, czy zyski mają pokrycie w gotówce.
- Marża FCF ujawnia efektywność operacyjną i model biznesowy.
- ROIC jest najważniejszym wskaźnikiem efektywności wykorzystania kapitału — odporniejszym na manipulacje niż ROE.
- Decyzje zarządu o alokowaniu kapitału decydują o tworzeniu wartości dla akcjonariuszy.
- Szybki wzrost przychodów nie zawsze jest pozytywny — przy niskim ROIC może być ostrzeżeniem.
Tabela Porównawcza Kluczowych Wskaźników
| Wskaźnik | Co Mierzy | Idealna wartość | Sygnał alarmowy |
|---|---|---|---|
| Cash Conversion Ratio | Jakość zysków — spójność z gotówką | ≥ 1,0 | < 0,7 |
| FCF Margin | Efektywność modelu biznesowego | > 15% | < 5% |
| ROIC | Efektywność wykorzystania kapitału | > 15% | < 5% |
| Trend ROIC | Poprawa / pogorszenie efektywności w czasie | Rosnący | Spadający |
Podsumowanie
Zrozumienie prawdziwej jakości biznesu wykracza poza powierzchowne wskaźniki wyceny. Szukaj firm, które generują gotówkę, a nie tylko zysk księgowy — mierz to przez CCR. Wybieraj biznesy, które nie wymagają gigantycznych nakładów na samo utrzymanie — mierz to przez FCF Margin. Stawiaj na menedżerów, którzy potrafią efektywnie pomnażać i mądrze alokować kapitał — mierz to przez ROIC.
Te wskaźniki mówią dużo więcej o prawdziwej jakości i trwałości biznesu niż atrakcyjne prezentacje inwestorskie.
Materiał przygotowany na podstawie analizy fundamentalnej spółek giełdowych · zanshintrading.pl