Podsumowanie konferencji Independent Trader – kluczowe wnioski i analizy
Podsumowanie konferencji Independent Trader – kluczowe wnioski i analizy
1. Stan rynków finansowych i prognozy na 2026 rok
Trzy ostatnie lata (2023-2025) to okres wyjątkowej hossy, z bardzo wysoką płynnością, co doprowadziło do wzrostów praktycznie wszystkich grup aktywów: metali szlachetnych, akcji, kryptowalut.
W 2022 r. nastąpił spadek płynności i wycen, co było typowe dla korekty rynkowej.
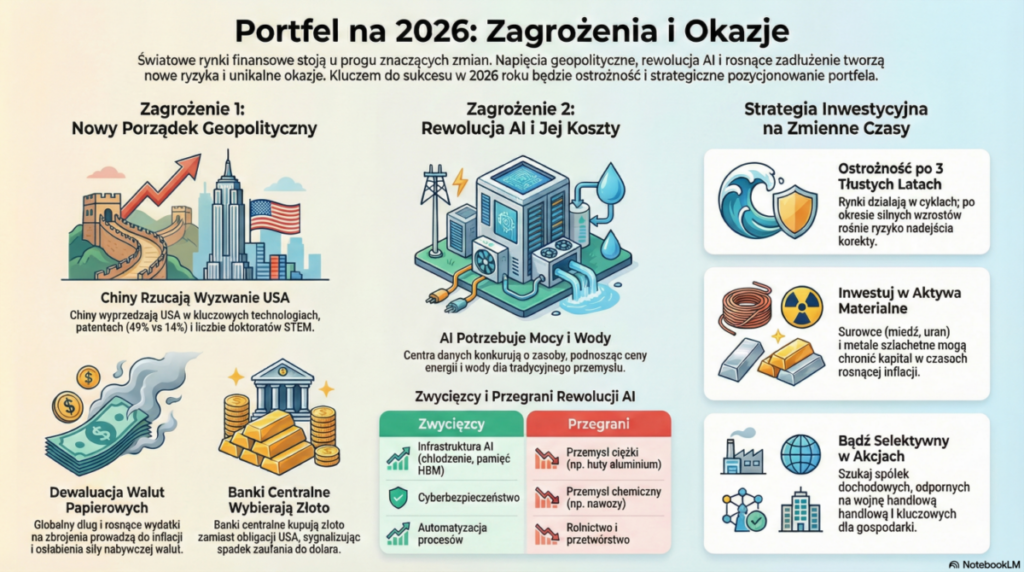
Prognozy na 2026 rok wskazują na wzrost ostrożności i defensywne podejście do inwestycji, z oczekiwaniem spowolnienia i możliwych spadków.
Autor rekomenduje zachowanie około 15-16% gotówki w portfelu i unikanie nadmiernej ekspozycji na najbardziej wrażliwe sektory, np. półprzewodniki (ETF SMH).
Rynek azjatycki, zwłaszcza Chiny, wykazuje wzrost płynności i potencjał wzrostów, podczas gdy w USA płynność zaczyna spadać.
Chińskie firmy technologiczne i sektor AI dynamicznie nadrabiają dystans do amerykańskich gigantów, co może wpłynąć na przyszłą dominację rynkową USA.
2. Chińska ekspansja technologiczna i wyzwania dla USA
Azja odpowiada obecnie za 70% światowych zgłoszeń patentowych, z czego Chiny mają niemal 50% udziału (wzrost z 34% w ciągu 10 lat), a USA – 14%.
W sektorze AI 6 z 10 największych firm patentujących to chińskie spółki.
Ilość chińskich doktorantów w naukach ścisłych przewyższa liczbę amerykańskich o około 85%.
Chińczycy rozwijają skuteczne, energooszczędne modele AI, co daje im przewagę kosztową.
Dynamiczny wzrost eksportu chińskich samochodów (z 1 mln w 2018 do ok. 7 mln w 2025 r.) pokazuje siłę realnej produkcji, która jest trudniejsza niż sprzedaż usług cyfrowych.
Autor porównuje obecną sytuację do dominacji japońskich gigantów technologicznych lat 80., sugerując możliwe ryzyko dla amerykańskich firm technologicznych.
3. Sytuacja na rynku surowców – uran i miedź
Uran:
Od 2016 roku notowania uranu wzrosły o ponad 1100% na przykładzie spółek Kameco i Energy Fuels.
Prognozy Goldman Sachs wskazują na wzrost popytu na uran i spadek podaży do 2045 roku, co ma prowadzić do ogromnego deficytu (około 2 mld funtów – 12-krotność rocznego zapotrzebowania).
Budowa nowych kopalni uranu trwa dekady (np. Sigar Lake – ponad 30 lat od odkrycia do produkcji).
Fundusz Sprott odgrywa kluczową rolę, skupując uran i ograniczając podaż na rynku.
Miedź:
W ostatnich 5 latach ceny miedzi wzrosły o ponad 60%, a ETF Copex zyskał ponad 180%, Freeport McMoran – ponad 106%.
Odkrycia nowych złóż są coraz rzadsze, coraz głębsze i mniejsze, co zwiększa koszty wydobycia.
Wydłuża się czas od odkrycia złoża do rozpoczęcia produkcji (z 13 do 18 lat).
Spada zawartość miedzi w rudzie – spadek gradingu z 2% do nieco ponad 0,5%.
Problemy z protestami, niedoborami wody (Chile) oraz napięciami geopolitycznymi (dominuje Chiny w rafinacji).
Prognoza ICSG na 2026 r. przewiduje deficyt miedzi rzędu 150 000 ton, co może się utrzymać przez kolejne lata.
Surowiec
Wzrost cen (5 lat)
Kluczowe czynniki
Prognoza deficytu
Główne wyzwania
Uran
+1100% (spółki)
Popyt z elektrowni jądrowych, AI, deficyt podaży
Duży deficyt do 2045 r.
Długi czas uruchomienia nowych kopalni, rosnący popyt funduszy
Miedź
+60% (rynek)
Elektryfikacja, AI, infrastruktura, recykling
Deficyt od 2025 r.
Ograniczone nowe odkrycia, protesty, niedobory wody, napięcia geopolityczne
4. Geopolityka, zadłużenie i waluty papierowe
Świat stoi w obliczu rywalizacji USA i Chin o globalną dominację, co wpływa na politykę gospodarczą i walutową.
Wzrost wydatków na obronność (USA, UE, Rosja, Azja) oraz wsparcie dla Ukrainy generują gigantyczne deficyty budżetowe i dług publiczny.
Wzrost zadłużenia publicznego przewyższa tempo wzrostu PKB w krajach rozwiniętych.
Spada zaufanie do obligacji rządowych – rentowności obligacji 10- i 30-letnich rosną mimo obniżek stóp procentowych przez Fed.
Banki centralne zwiększają zakupy złota, a udział złota w rezerwach walutowych przekroczył udział obligacji USA po raz pierwszy od 30 lat.
Dewaluacja walut papierowych (USD, EUR, PLN) wobec złota jest szybka, co powoduje utratę siły nabywczej oszczędności.
Inflacja utrzymuje się na wysokim poziomie, a polityka luzowania monetarnego może ją dodatkowo napędzać.
Aktywa fizyczne (złoto, srebro, surowce) są najlepszą ochroną przed dewaluacją walut.
5. Rewolucja AI – wygrani i przegrani
Inwestycje w sztuczną inteligencję są ogromne, ale większość projektów jest jeszcze na wczesnym etapie – realne efekty dopiero nadejdą.
Główne wyzwania AI:
Ogromne zużycie energii i wody przez centra danych (do 12% energii USA do 2030 r.).
Branże rywalizujące o zasoby (prąd, gaz, wodę): przemysł ciężki (np. aluminium), chemiczny, rolniczy i spożywczy.
Wzrost cen energii i gazu wpływa na marże tradycyjnych firm.
Firmy zyskujące na AI:
Dostawcy infrastruktury do centrów danych (np. Vertiv, Schneider Electric).
Producenci pamięci wysokiej przepustowości HBM (Micron, Samsung, SK Hynix).
Firmy produkujące maszyny do produkcji chipów (ASML, Applied Materials).
Firmy wdrażające automatyzację i optymalizację procesów (Palantir, Service Now).
Branża medyczna – AI przyspiesza projektowanie leków i diagnostykę (Thermofisher Scientific).
Branża motoryzacyjna – autonomiczne pojazdy, model subskrypcyjny Tesli.
Grupa firm / branża
Przykładowe spółki
Powód wzrostu wartości
Infrastruktura centrów danych
Vertiv, Schneider Electric
Wzrost zapotrzebowania na chłodzenie, zasilanie
Pamięć HBM
Micron, Samsung, SK Hynix
Rosnący popyt na szybkie pamięci
Maszyny do chipów
ASML, Applied Materials
Inwestycje w moce produkcyjne
Cyberbezpieczeństwo
Crowdstrike, Palo Alto Networks, Fortinet
Rosnące zagrożenia hakerskie
Automatyzacja procesów
Palantir, Service Now
Optymalizacja pracy firm
Medycyna i diagnostyka
Thermofisher Scientific
AI przyspieszające badania i diagnozy
Motoryzacja autonomiczna
Tesla
Subskrypcyjne modele AI i autonomiczne auta
AI może negatywnie wpłynąć na przemysł ciężki, rolnictwo i branżę spożywczą ze względu na konkurencję o zasoby.
Centra danych zużywają ogromne ilości wody, co powoduje napięcia społeczne i podnosi koszty w regionach ich lokalizacji.
6. Optymalizacja podatkowa i formy zatrudnienia w Polsce
Umowa o pracę jest coraz mniej atrakcyjna podatkowo, zwłaszcza dla osób zarabiających powyżej 10 tys. zł miesięcznie, ze względu na wysokie składki i progresję podatkową.
W Polsce obowiązują trzy progi podatkowe:
0% do 30 000 zł rocznie
12% do 120 000 zł rocznie
32% powyżej 120 000 zł rocznie
Optymalnym rozwiązaniem dla wielu osób jest korzystanie z umów o dzieło (50% koszty uzyskania przychodu), jednoosobowej działalności gospodarczej (różne formy opodatkowania: ryczałt, liniowy, zasady ogólne) oraz spółek z ograniczoną odpowiedzialnością.
Spółka z o.o. pozwala na:
9% CIT (do 2 mln euro przychodu)
Brak obowiązku płacenia ZUS przy dwóch wspólnikach
Możliwość wypłaty wynagrodzenia przez umowę o dzieło (maksymalnie 4,5% PIT)
Możliwość stosowania opodatkowania estońskiego, czyli odroczenie podatku do momentu wypłaty środków.
Porównania efektywności opodatkowania pokazują, że umowa o pracę może być opodatkowana nawet na poziomie 40-45%, podczas gdy odpowiednio skonstruowana spółka z o.o. łącznie z umową o dzieło może mieć efektywne opodatkowanie poniżej 10%.
Ważne są także kwestie bezpieczeństwa prawnego i możliwość zawieszenia działalności, korzystania z wakacji składkowych.
Kluczowe wnioski i rekomendacje
Po trzech latach wzrostów należy spodziewać się okresu większej ostrożności i ewentualnej korekty na rynkach finansowych.
Chiński postęp technologiczny, zwłaszcza w AI i produkcji, może zachwiać dominacją amerykańskiego rynku technologicznego.
Surowce strategiczne, w tym uran i miedź, mają solidne fundamenty do wzrostów w perspektywie średnioterminowej, wynikające z deficytów podaży i rosnącego popytu.
Geopolityka i rosnące zadłużenie globalne powodują presję na dewaluację walut papierowych, co czyni złoto i surowce atrakcyjną formą ochrony kapitału.
Rewolucja AI przyniesie wygranych (firmy technologiczne, infrastruktura data center, cyberbezpieczeństwo) i przegranych (przemysł ciężki, rolnictwo, branża spożywcza), a także będzie wymagać dużych ilości energii i wody, co rodzi ryzyka społeczne i ekonomiczne.
W Polsce warto rozważyć alternatywne formy zatrudnienia i prowadzenia działalności gospodarczej, aby znacząco obniżyć efektywne opodatkowanie i zachować większą kontrolę nad finansami osobistymi.
sztuczna inteligencja, centra danych, zużycie energii i wody
cyberbezpieczeństwo, automatyzacja, pamięć HBM
optymalizacja podatkowa, umowa o pracę, umowa o dzieło, spółka z o.o.
Podsumowanie
Konferencja Independent Trader dostarcza kompleksowej analizy obecnej sytuacji rynkowej, geopolitycznej oraz technologicznej, wskazując na konieczność ostrożnego podejścia do inwestycji w 2026 roku. Szczególne znaczenie mają obserwacje dotyczące chińskiej konkurencji w technologii, rosnących cen i deficytów surowców strategicznych, a także nadchodząca rewolucja AI, która zmieni strukturę globalnej gospodarki i zapotrzebowanie na zasoby. Dla inwestorów indywidualnych ważnym aspektem jest także świadome planowanie podatkowe i wybór optymalnej formy zatrudnienia lub prowadzenia działalności gospodarczej w Polsce, co może znacząco wpłynąć na efektywność finansową i bezpieczeństwo oszczędności.