XTB · Analiza Wyników
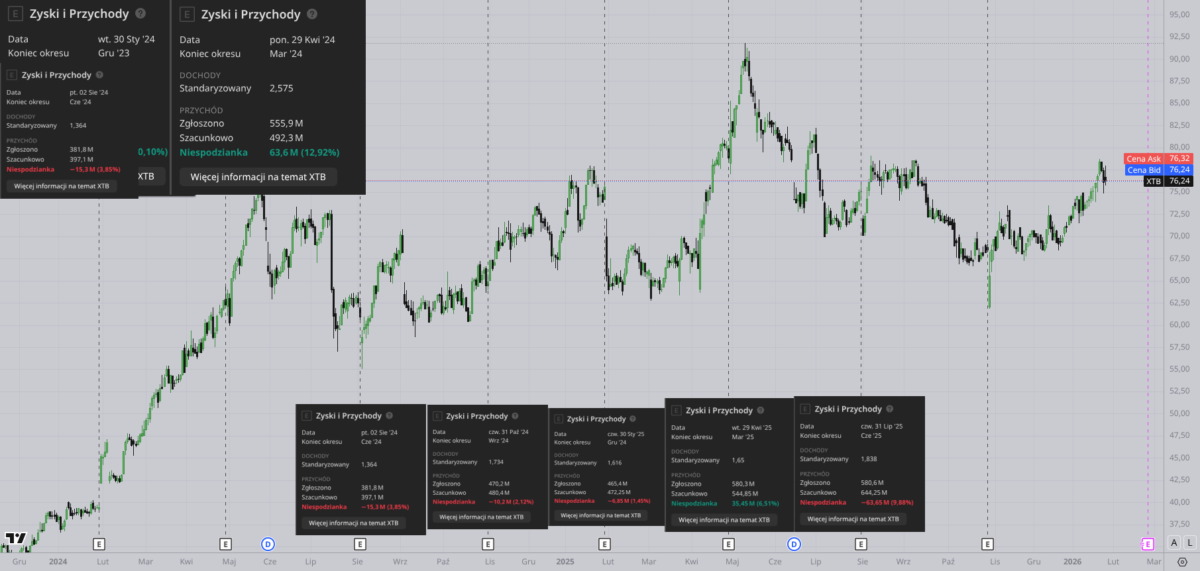
Zachowanie kursu akcji wokół publikacji wyników kwartalnych
📊 11 Kwartałów · 2023-2025Wybierz metrykę do analizy:
Zmiana kursu dzień po publikacji wyników
Zmiana kursu 2 tygodnie przed vs dzień po publikacji
🎯 Co rynek uznaje za ważniejsze?
1️⃣ Przychody (Revenue)
Najważniejsze dla rynku! Pokazują skalę działalności i wzrost top-line. Nawet przy niższych marżach, rosnące przychody = rosnąca wartość firmy.
- Q1 2025: Przychody rekordowe (+4.4% r/r) → kurs +7.8%
- Q3 2025: Przychody -20% r/r → kurs -12.3% (największy spadek!)
2️⃣ Nowi klienci
Kluczowa metryka operacyjna. Więcej klientów = większe przyszłe przychody. Rynek wybacza niższe marże jeśli baza rośnie.
- Q3 2025: +222k klientów (+105% r/r) – rekord!
- Nawet przy słabym zysku, rynek reaguje pozytywnie
3️⃣ Koszty marketingu 📣
KLUCZOWY powód spadków zysku! XTB agresywnie inwestuje w akwizycję klientów. Marketing +80% w 2025, co obniża raport okresowy ale buduje przyszłość.
- 2025: Koszty marketingu +80% r/r (plany zarządu)
- Q1 2025: Marketing +80% r/r → zysk -36%, ale kurs +7.8%!
- Q3 2025: Marketing +88% r/r → zysk -74%, kurs -12.3% (niska zmienność!)
4️⃣ Zysk netto
Ważny, ale mniej niż przychody i klienci. XTB strategia: „Najpierw skala, potem marża”. Wysokie koszty marketingu to inwestycja, nie problem.
- Marża netto spadła z ~49% (1H 2024) do ~35% (1H 2025)
- Strategia: Agresywna ekspansja > krótkookresowa rentowność
📣 Marketing: Inwestycja która obniża wyniki, ale buduje wartość
💸 Wzrost kosztów marketingu
XTB zwiększa wydatki na marketing o 80% rocznie w 2025:
- 2024: 307.5 mln PLN (+29% r/r)
- 2025 (prognoza): ~553 mln PLN (+80% r/r)
- Q3 2025: 178.6 mln PLN (+88% r/r)
Cel: 150-210k nowych klientów kwartalnie (vs 65-90k w 2024)
🎯 Dlaczego to mądra strategia?
- Koszt pozyskania klienta (CAC): Stabilny ~600-700 PLN
- Wartość życiowa klienta (CLV): Rekordowo wysoka
- ROI marketingu: Pozytywny w długim terminie
- Efekt skali: Więcej klientów = niższy koszt jednostkowy
Marketing to inwestycja, nie koszt!
⚠️ Dlaczego rynek reaguje spadkami?
Kluczowy przypadek: Q3 2025
- Przychody: -20% r/r (niska zmienność rynków)
- Marketing: +88% r/r (178.6 mln PLN)
- Zysk netto: -74% r/r (53.2 mln PLN)
- Reakcja kursu: -12.3% (największy spadek!)
Wniosek: Niskie przychody (słabe rynki) + wysokie koszty marketingu = pressure na marżę → rynek karze krótkoterminowo
✅ Długoterminowa perspektywa
- Strategia zarządu: Agresywna ekspansja w 2025-2026
- Cel: 1 mln nowych klientów rocznie od 2026
- Baza klientów: 1.36 mln → cel 2.5+ mln w 2026
- Globalna marka: Budowa pozycji lidera w Europie
2026+: Zwolnienie wzrostu kosztów, poprawa marż przy większej skali