Kompleksowy Raport: Metale Strategiczne i Ziemie Rzadkie 2026
Połączenie danych z raportów IEA (International Energy Agency), USGS oraz analiz sektora obronnego. Dokument analizuje globalną koncentrację rezerw, wąskie gardła rafinacji oraz strategiczną rolę wolframu.
1. Rozkład Rezerw Pierwiastków Ziem Rzadkich (REE)
Według IEA, globalne rezerwy REE wynoszą ok. 90 mln ton ekwiwalentu tlenku. Chiny (44 Mt) dominują, wyprzedzając Brazylię (21 Mt) i Indie (7.2 Mt). Siedem krajów reprezentuje 97% znanych światowych zasobów.
2. Wąskie Gardło: Wydobycie vs Rafinacja
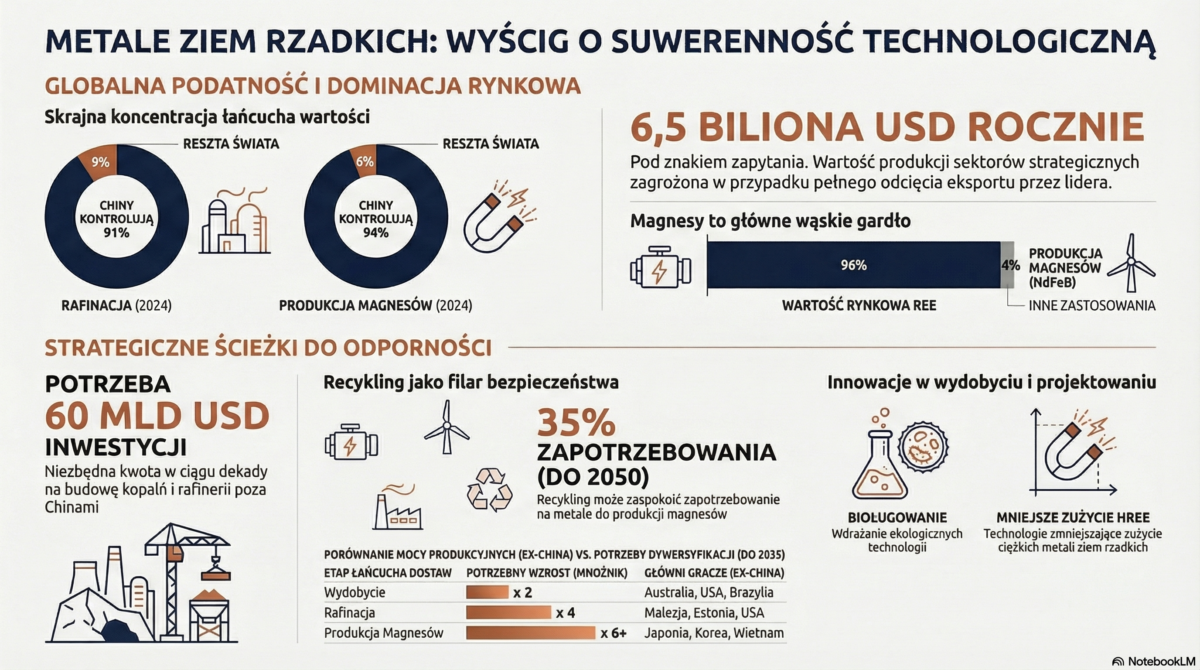
Największym zagrożeniem nie jest brak rudy, lecz koncentracja zdolności przetwórczych. Podczas gdy wydobycie jest rozproszone (np. Australia, USA), Chiny kontrolują blisko 90% światowej rafinacji, zamieniając surową rudę w gotowe magnesy i materiały wysokiej czystości.
3. Sektor Militarny: Wolfram i Magnesy Specjalistyczne
Sektor obronny wymaga surowców o najwyższej odporności termicznej i magnetycznej. Wolfram (Wolfram) jest filarem amunicji kinetycznej i przeciwpancernej, podczas gdy REE napędzają precyzyjne systemy naprowadzania.
4. Popyt: Mobilność i Energetyka
Do 2030 r. głównymi motorami wzrostu będą EV i Offshore Wind. Popyt na lit ma wzrosnąć 5-krotnie do 2040 r. Jednocześnie recykling pozostaje marginalny z powodu wysokich kosztów separacji mikroskopijnych ilości metali z urządzeń elektronicznych.
5. Strategiczna Odpowiedź Zachodu
Nowe inwestycje w Europie, Ameryce Północnej i Japonii mają na celu budowę niezależnych łańcuchów dostaw. IEA szacuje jednak, że czas potrzebny na uruchomienie pełnego cyklu (od kopalni do rafinacji) wynosi średnio 10-15 lat.
• IEA Rare Earth Elements Pathways (2026)
• USGS Mineral Commodity Summaries 2026 (Tungsten/REE)
• IEA Global Critical Minerals Outlook 2025/2026